Jakie dane podaje podatnik w PIT 39?
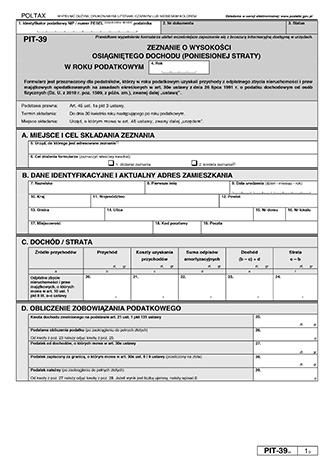
Dane identyfikacyjne podatnika składającego zeznanie, tj.: nazwisko, pierwsze imię, datę urodzenia oraz aktualny adres zamieszkania należy podać w części B formularza PIT-39.
Natomiast identyfikator podatkowy podajemy już w pozycji 1. Należy pamiętać o prawidłowym wyborze identyfikatora podatkowego tj. NIP albo numer PESEL.
Numer PESEL wpisują do zeznania osoby objęte rejestrem PESEL, które w 2025 roku:
- nie prowadziły działalności gospodarczej,
- nie były zarejestrowanymi podatnikami podatku od towarów i usług (czynny podatnik VAT),
- nie były płatnikami (zarówno składek na ubezpieczenia społeczne/ubezpieczenie zdrowotne jak i podatku np. z tytułu zatrudnienia pracownika).
Osoby, które nie spełniają chociaż jednego z powyższych warunków wpisują NIP.
Jaki jest termin, sposób i miejsce złożenia deklaracji PIT 39?
Co do zasady zeznanie PIT-39 za 2025 rok składa się w terminie do dnia 30 kwietnia 2026 roku.
Podatnicy niemający na terytorium Rzeczypospolitej Polskiej miejsca zamieszkania (podlegający ograniczonemu obowiązkowi podatkowemu), którzy zamierzają opuścić terytorium Rzeczypospolitej Polskiej przed 30 kwietnia, PIT-39 za rok podatkowy mają obowiązek złożyć przed opuszczeniem terytorium Polski.
Właściwym organem skarbowym do złożenia zeznania PIT-39 jest urząd:
- według miejsca zamieszkania podatnika w ostatnim dniu roku podatkowego dla podatników podlegających nieograniczonemu obowiązkowi podatkowemu (mających miejsce zamieszkania na terytorium Rzeczypospolitej Polskiej) ,
- urząd skarbowy według ostatniego miejsca zamieszkania na terytorium Polski, jeśli zamieszkanie w Polsce ustało przed tym dniem,
- w przypadku osób niemających miejsca zamieszkania na terytorium Rzeczypospolitej Polskiej (podlegających ograniczonemu obowiązkowi podatkowemu) - urząd skarbowy właściwy w sprawach opodatkowania osób zagranicznych.
PIT-39 można złożyć:
- osobiście we właściwym urzędzie skarbowym lub
- w formie elektronicznej, za pośrednictwem oprogramowania wspierającego wypełniane i wysyłkę druków PIT.
Deklarację PIT 39 można też:
- wysłać do organu podatkowego w formie dokumentu elektronicznego (nadawca otrzymuje elektronicznie urzędowe poświadczenie odbioru),
- nadać w polskiej placówce pocztowej lub w placówce pocztowej operatora świadczącego pocztowe usługi powszechne w innym państwie członkowskim Unii Europejskiej,
- złożyć w polskim urzędzie konsularnym,
- złożyć w dowództwie jednostki wojskowej lub kapitanowi statku ( dotyczy żołnierzy lub członków załogi statku morskiego),
- złożyć w administracji zakładu karnego - przez osobę pozbawioną wolności,
- w przypadku osoby aresztowanej złożyć w administracji aresztu śledczego.
W jaki sposób następuje złożenie i korekta deklaracji PIT 39?
W części A formularza PIT-39 należy przez zaznaczenie właściwego kwadratu podać cel złożenia deklaracji:
- złożenie zeznania lub
- korekta zeznania.
Na podstawie art. 81 Ordynacji podatkowej, podatnik ma prawo do skorygowania danych zawartych w złożonym zeznaniu. Skorygowanie deklaracji następuje przez złożenie korygującej deklaracji na formularzu PIT-39 w wersji obowiązującej w danym roku.
W określonych sytuacjach ustawa nakłada na podatników obowiązek złożenia korekty. W przypadku niewypełnienia warunków zwolnienia z podatku określonych w art. 21 ust. 1 pkt 131 ustawy, podatnik jest obowiązany do złożenia korekty zeznania.
Jak obliczyć podatek należny?
Podatek należny obliczamy uwzględniając:
- dochody/straty, koszty uzyskania, koszty amortyzacyjne (wykazywane w części C),
- kwotę dochodu zwolnionego na podstawie art. 21 ust. 1 pkt 131 ustawy i
- przeliczony na złote podatek zapłacony za granicą, o którym mowa w art. 30e ust. 8 i 9 ustawy (w części D)
Zwolnione z podatku dochodowego są dochody z odpłatnego zbycia nieruchomości i praw majątkowych w wysokości, która odpowiada iloczynowi tego dochodu i udziału wydatków poniesionych na własne cele mieszkaniowe w przychodzie z odpłatnego zbycia nieruchomości i praw majątkowych, jeżeli począwszy od dnia odpłatnego zbycia, nie później niż w okresie dwóch lat od końca roku podatkowego, w którym nastąpiło odpłatne zbycie, przychód uzyskany ze zbycia tej nieruchomości lub tego prawa majątkowego został wydatkowany na własne cele mieszkaniowe.
Podstawę obliczenia podatku należy zaokrąglić do pełnych złotych w ten sposób, że końcówki kwot wynoszące mniej niż 50 groszy pomija się, a końcówki kwot wynoszące 50 i więcej groszy podwyższa się do pełnych złotych.
Od podstawy obliczenia podatku wykazanej w poz. 26 oblicza się podatek przy zastosowaniu stawki 19%.
Kwotę podatku do zapłaty należy wykazać w części E, uwzględniając:
- zryczałtowany podatek dochodowy, o którym mowa w art. 29, 30 i 30a ustawy, jeżeli podatek ten nie został pobrany przez płatnika,
- zryczałtowany podatek obliczony od przychodów (dochodów), o których mowa w art. 30a ust. 1 pkt 1–5 ustawy, uzyskanych poza granicami Rzeczypospolitej Polskiej,
- podatek zapłacony za granicą, o którym mowa w art. 30a ust. 9 ustawy (przeliczony na złote).
Informację o zryczałtowanym podatku (w części F) wypełniają osoby niemające miejsca zamieszkania na terytorium Rzeczypospolitej Polskiej uzyskujące przychody, o których mowa w art. 29 ustawy, bez pośrednictwa płatników.
W poz.47 (część G) należy wpisać dochody (przychody) z odsetek i dyskonta papierów wartościowych, z dywidend i innych przychodów z tytułu udziału w zyskach osób prawnych lub z tytułu udziału w funduszach kapitałowych, od których podatek został pobrany przez płatnika.
Jak przekazać 1,5% PIT dla OPP?
Podatnicy rozliczający się na formularzu PIT-39 mają możliwość wsparcia organizacji pożytku publicznego. W tym celu w części H składają wniosek podając KRS organizacji i kwotę do przekazania, a w części I zaznaczając kwadrat w poz. 51 mogą wyrażzić zgodę na przekazanie OPP swojego imienia, nazwiska i adresu wraz z informacją o kwocie z poz. 49. W poz. 52 można podać dodatkowe informacje, np. ułatwiające kontakt z podatnikiem (telefon, e-mail).
Jakie załączniki dołącza się do PIT 39?
Załącznikiem do formularza PIT-39 jest PIT/ZG. Jest to informacja o wysokości dochodów/przychodów z zagranicy i zapłaconym podatku w roku podatkowym. Załącznik składa się odrębnie dla każdego państwa, w którym uzyskano dochód.
Załącznik PIT/ZG składają podatnicy, którzy w roku podatkowym uzyskali dochody za granicą, podlegające opodatkowaniu w Polsce, do których ma zastosowanie metoda odliczenia podatku zapłaconego za granicą.
Jak podpisać PIT 39?
Ostatnia część formularza PIT-39 (część K) przeznaczona jest do podpisania zeznania przez podatnika (poz. 54).
Przepisy podatkowe przewidują też możliwość podpisana PIT, w tym deklaracji składanej za pomocą środków komunikacji elektronicznej, przez pełnomocnika (poz. 55).
Pełnomocnictwo do podpisywania deklaracji oraz zawiadomienie o odwołaniu tego pełnomocnictwa składa się organowi podatkowemu.
Podpisanie deklaracji przez pełnomocnika zwalnia podatnika z obowiązku podpisania zeznania PIT.
